・障害年金の種類は初診日に入っていた制度で決まる
・障害基礎年金は1級と2級、3級は障害厚生年金だけ
・保険料を払えない月は免除などを申請して未納を防ぐ

・緊急小口資金は10万円以内で無利子
・対象は低所得世帯など、窓口は社会福祉協議会
・借りる際は原則、自立相談支援の利用が要件
・業務外の病気やけがで、連続3日休んだ後の4日目から
・給与が出る日は支給されず、少ない給与なら差額のみ
・支給期間は通算1年6か月、復職した期間は繰り越し
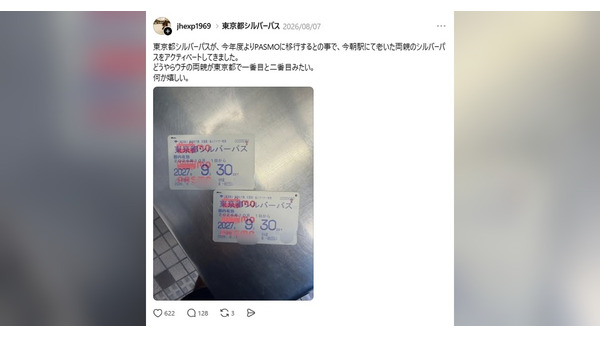
・uni-vibeさんの両親のパスは、都内で一番目と二番目の登録だった
・東京都のシルバーパスは2026年10月の更新からPASMOに移り、更新手続きでは電子申請も受け付けていた
・都営交通やバスの足として活用し、1枚にまとまると話す
・令和8年8月から高額療養費に年間上限が加わった
・多数回該当の金額は据え置き、上限は年齢と所得で決まる
・協会けんぽは食事代と差額ベッド代を対象外と案内
・協会けんぽは令和8年度から人間ドック健診に補助
・協会けんぽの補助は年度に1度限り、2度目は全額自己負担
・国民健康保険と健康保険組合は加入先の案内で確かめる
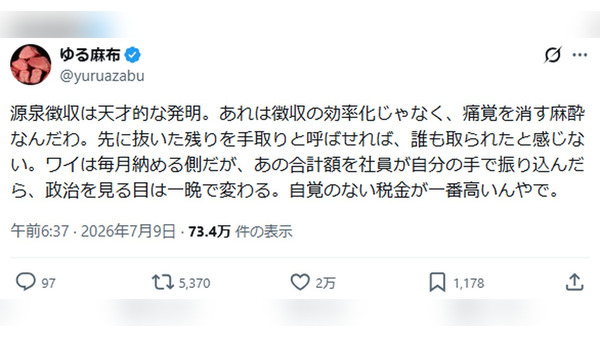
・源泉徴収を「痛覚を消す麻酔」と呼ぶ経営者の投稿に反響が集まった
・毎月社員の分を納める立場から、手取りと額面のズレを語った
・自分で税金を払えば政治を見る目が変わる、との見方を示した
・紹介状なしの初診は医科7,000円以上の特別の料金がかかる
・対象は特定機能病院など3種類。額は病院ごとに決まる
・まずかかりつけ医へ。紹介状があれば初診の対象に当たらない
・持ち家を担保に社協から生活費を借りる公的な貸付
・一般型は原則65歳以上、月30万円以内、土地評価額の7割
・返済は契約終了後3か月以内の据置期間終了時に一括
・国の指針は預託金の分別管理と定期報告を望ましいとする
・解約の方法と返金は書面で説明し契約書に明記が重要
・迷ったら消費生活センターや地域包括支援センターへ
・健診の実施は労働安全衛生法の事業者の義務
・健康保険の給付は疾病又は負傷に関する療養
・条件を満たせば労災保険から給付を請求できる
・扶養控除は生計を一にしているかで判断される
・70歳以上の親では、同居老親等に当たると控除額は58万円になる
・国民健康保険料(税)は世帯主にまとめて請求される
・#7119は迷ったときの電話相談窓口
・緊急性が高いと判断されたら119番への転送やかけ直しを促される
・現在の実施は全国41地域で、未実施、開始予定の地域もある
・付加年金は月400円で第1号被保険者と65歳未満の任意加入被保険者が対象
・付加年金と国民年金基金は同時には使えない
・第1号の拠出限度額は月68,000円で枠は共通
・受け取りの起点は退職日でなく求職の申込み
・待期の7日は辞めた理由を問わず全員に共通
・正当な理由のない自己都合の給付制限は2025年4月以降の退職で原則1か月
・任意継続の申出は資格を失った日から20日以内、続くのは2年間
・国民健康保険の届出は資格取得から14日以内、住む市区町村へ
・家族の被扶養者は要件を満たす人だけ。基準は保険者で違う
・任意継続も扶養も選ばなければ、国民健康保険の資格は退職日の翌日から
・出す届出は国民健康保険の加入届。資格を得た日から14日以内
・期限後も届出はでき、資格は資格取得日にさかのぼる。保険料も加入期間に応じてさかのぼってかかる
・まず自分の年金見込み額を確認する
・繰下げ受給なら最大84%まで増やせる
・受給開始は生活費や税負担も含めて考える
・内縁の相手に相続権はなく、預貯金の払戻しは請求できない
・同居していれば死亡届の届出義務者になる。期限は7日以内
・埋葬料や借家の承継は、生計や同居の実態を見て判断される
・現況届は毎年8月1日から8月31日までに提出する
・出さないと1月期以降の支払が止まり、2年で受給資格がなくなる
・父または母として受給し、5年か7年の基準に該当する人は一部支給停止の適用除外届も案内に沿って提出する
・一般不妊治療と生殖補助医療が公的医療保険の対象
・生殖補助医療は開始日に43歳未満、回数は胚移植で数える
・上限は初めての胚移植の治療計画を作った日の年齢で決まる
・高額療養費制度は、限度額を超えた医療費を後から払い戻す仕組み
・限度額適用認定証は、窓口負担を最初から限度額までに抑える証明書
・マイナ保険証なら原則として事前申請が要らず、窓口負担を限度額までに抑えられる
・遺族年金は基礎と厚生の二階建てで、受け取れるかは子の年齢と加入年金しだい
・令和8年度の基礎年金基本額は847,300円、中高齢寡婦加算は年額635,500円
・2028年4月の改正で、18歳年度末までの子がいない60歳未満の方などは原則5年の有期給付に見直し。既受給者らは対象外
・65歳以上は基本手当ではなく高年齢求職者給付金を一時金で受給
・要件は被保険者期間6ヶ月以上と求職の申込み、支給は30日分か50日分
・年金との併給が可能、自己都合の給付制限は2025年4月から原則1ヶ月へ
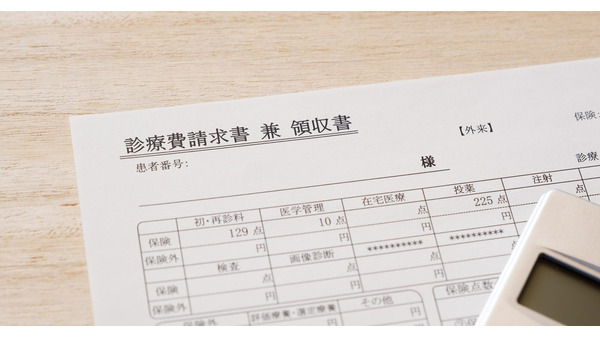
・入院費は治療費だけでなく食事代や差額ベッド代など保険外の実費も重なる
・高額療養費で自己負担は所得区分ごとの上限までにとどまる
・認定証やマイナ保険証で窓口負担を先に抑え休業中は傷病手当金が支え
・退職後の公的医療保険は任意継続、国民健康保険、家族の扶養の3択
・任意継続は退職翌日から20日以内、国保は14日以内が手続き期限
・離職時に65歳未満で、特定受給資格者、特定理由離職者に該当する人は国保料の軽減対象。扶養に入れれば自己負担なし
・親の扶養には「税金」と「健康保険」の2種類があり、条件や手続き、得られる効果は別々
・税金の扶養は親の所得や生計関係で判定され、別居でも定期的な仕送りがあれば対象になる場合がある
・健康保険の扶養は年収130万円未満が基本で、60歳以上は180万円未満。75歳以上は対象外
2024年12月からマイナ保険証や資格確認書の再交付制度が拡充され、紛失防止や迅速な再発行が可能になる。

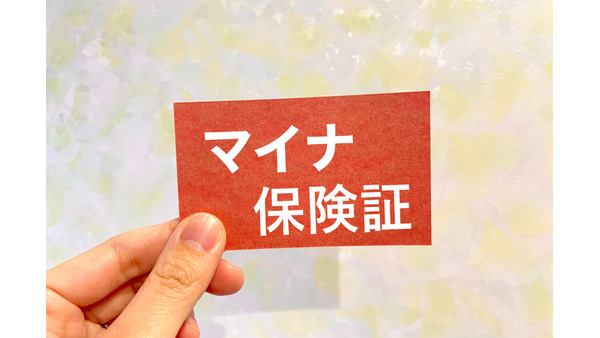
政府のマイナ保険証一本化計画は、一部の健康保険組合の対応により延期の可能性が浮上しており、約8割が赤字見通しの組合が重要な鍵を握る。
マイナ保険証の利用率が低迷する中、75歳以上には資格確認書を全員交付する方針が示された。理由は利用率が低く窓口混雑が懸念されるため。電子証明書更新忘れも問題視される。
2026年4月から導入される独身税は、負担が長期化し、対策が難しく、周知が不十分なため、高額療養費の改悪より厄介とされる。保険料が直接的な恩恵なしに増える点が問題視されている。
2025年8月以降、社会保険に加入することで医療費負担が軽減される理由は、高額療養費制度の活用と自己負担限度額の算出基準が変わるためです。
マイナ保険証の利用に伴うトラブルが懸念され、特に偽造や10割負担の問題が多い。政府は不正防止策を提案するが、目視確認が不正を招く可能性がある。資格確認書の導入も同様のリスクを抱える。
2025年前半にはマイナ保険証が普及する見込みだが、2025年後半には電子証明書の更新手続きの負担から利用率が再び低迷する可能性がある。
国民年金の被保険者は第1号(自営業等)、第2号(会社員等)、第3号(第2号の扶養者)に分かれ、それぞれ保険料負担が異なる。第3号被保険者は自己負担なしだが、制度見直しの可能性もある。

2025年の雇用保険改正で、マイナンバーカードが利用しやすくなり、給付制限が短縮されるなど、受給条件が緩和される。本改正は教育訓練や育児休業に関連する給付の拡充も含まれる。